11月6日,金融监管总局、交通运输部、国家发展改革委、财政部、商务部、中国人民银行、国务院国资委联合对外发布《关于加快航运保险高质量发展的指导意见》。文件围绕保障供给、市场体系、理赔服务、监管秩序和运行机制提出17项措施,并将提升航运保险自主保障能力和全球服务水平列为重点。
我国目前已是全球航运保险的重要市场,金融监管总局财险司一级巡视员王叙文今年10月在北外滩国际航运论坛介绍,2025年中国货运险保费收入338亿元,约占全球18%;船舶险保费收入87亿元,约占全球12%。其中,货运险规模居全球单一国家市场第一,船舶险位居第二。

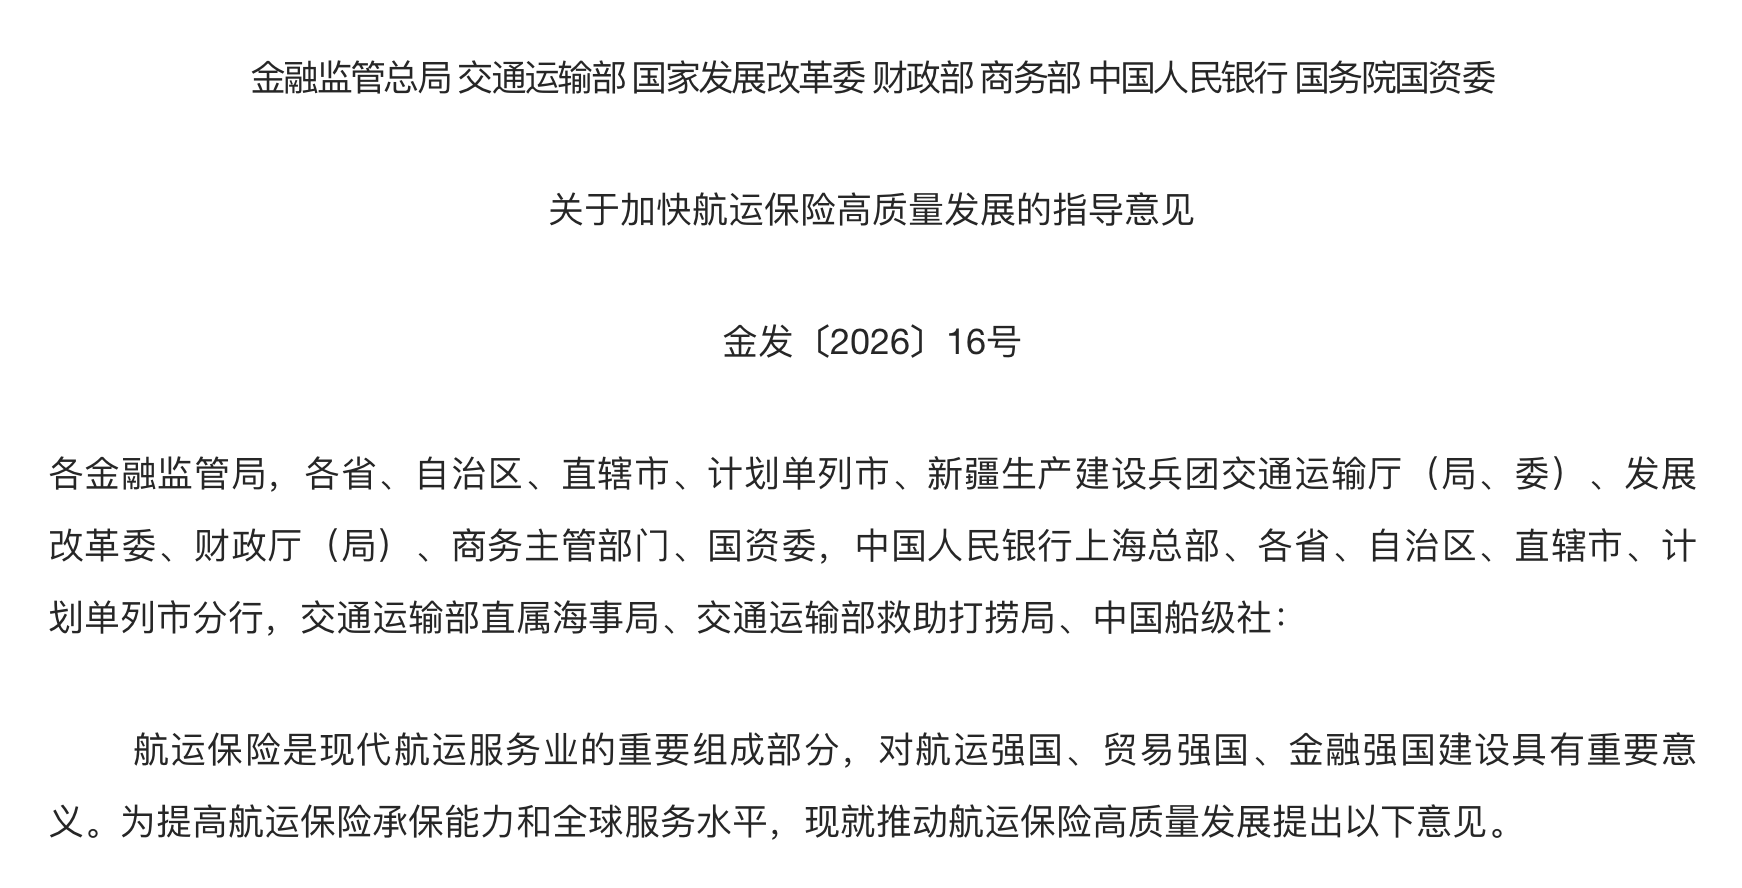
庞大的航运贸易基础为保险业提供了需求,但围绕高价值船舶、新能源动力、复杂航线及海外事故处理,保险机构仍需进一步完善风险识别、定价和服务体系。此次七部门发文,意味着航运保险发展将更加重视承保质量与国际竞争能力。
货运险规模全球居首,自主定价成政策重点
《指导意见》首先扩大了航运保险的保障视野。
船舶方面,从设计、建造到营运、处置,均被纳入全生命周期风险管理;绿色燃料加注、电池更换、船舶改装以及自主航行、远程控制涉及的网络安全风险,成为产品创新方向。货物方面,则鼓励能源、矿石、粮食等大宗散货足额投保,并覆盖电子家电、高端装备、“新三样”和跨境电商等贸易场景。
另外,当前的航运风险正在超出传统的船体损坏和货物损失,以地缘政治冲突为例,航线调整、战争附加险费率变化以及供应链中断,均可能改变一次运输的风险成本。中远海能(600026)2026年半年报在油品运输成本分析中提到,受地缘冲突及航线变化等因素影响,特战险费用同比增加。
文件因此提出,以中文、英文标准条款与国际市场衔接,配套制定航运保险纯风险损失率,探索差异化费率;同时推动航运、贸易、金融、船检等领域共享数据,引入人工智能辅助定价,建立动态风险评估机制。对于因突发国际事件引起的保险责任范围变更,监管允许保险公司在变更后10个工作日内提交备案材料,提升市场应急响应的灵活性。
更重要的是,政策明确要求转变规模考核导向、强化效益和风控指标,并整治非理性竞争。对险企而言,未来能否在控制赔付成本的同时提供更贴合航线、船型和货物特征的保障,将比单纯压低报价更重要。
人保拓宽风险分担渠道,平安太保强化专业服务
大型财险公司在客户、资本、服务网络和专业队伍方面具有积累,但航运业务的经营侧重点并不相同。
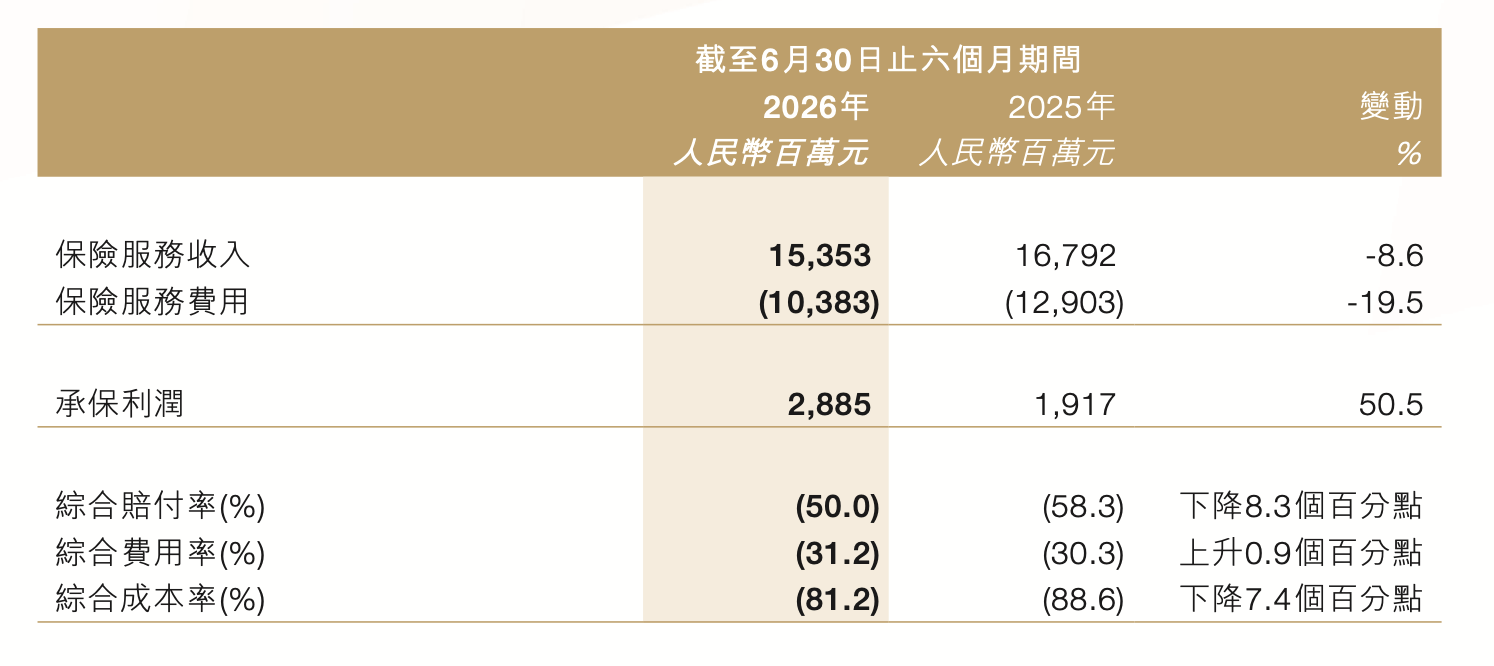
中国人保(601319)旗下的人保财险(02328)具有较广的航运保障和海外服务基础,公司披露,2026年上半年,航运保险提供风险保障金额超过25.4万亿元。在涵盖货运险、船舶险、工程险等业务的“其他险”板块,当期原保险保费收入170.54亿元,同比下降13.4%;而人保财险的中期报告则显示,该板块综合成本率降至81.2%,承保利润达到28.85亿元,同比增长50.5%。公司在优化业务结构、加强高风险业务管控的同时,持续完善海外保险服务网络。
在人保的业务布局中,扩大巨额风险承保能力同样值得关注。今年10月,人保财险宣布在香港发行“侧挂车”保险连接证券,为其承保的海上风电保险业务提供再保险保障。通过资本市场分担部分风险,为海上能源等高价值项目提供了承保能力补充,也与《指导意见》鼓励商业共保、再保险和提高大额风险承保能力的方向相呼应。
中国平安(601318)旗下的平安产险则在货运险规模扩张和数字化风控方面表现突出。年报显示,2025年货物运输保险原保费收入106.58亿元,较2024年的67.36亿元增长约58.22%;综合成本率98.0%,同比改善5.8个百分点,实现承保利润2.07亿元。公司以“平安好运”平台开展灾害提醒、运输定位和风险预警,已将保险服务延伸至货物在途管理。
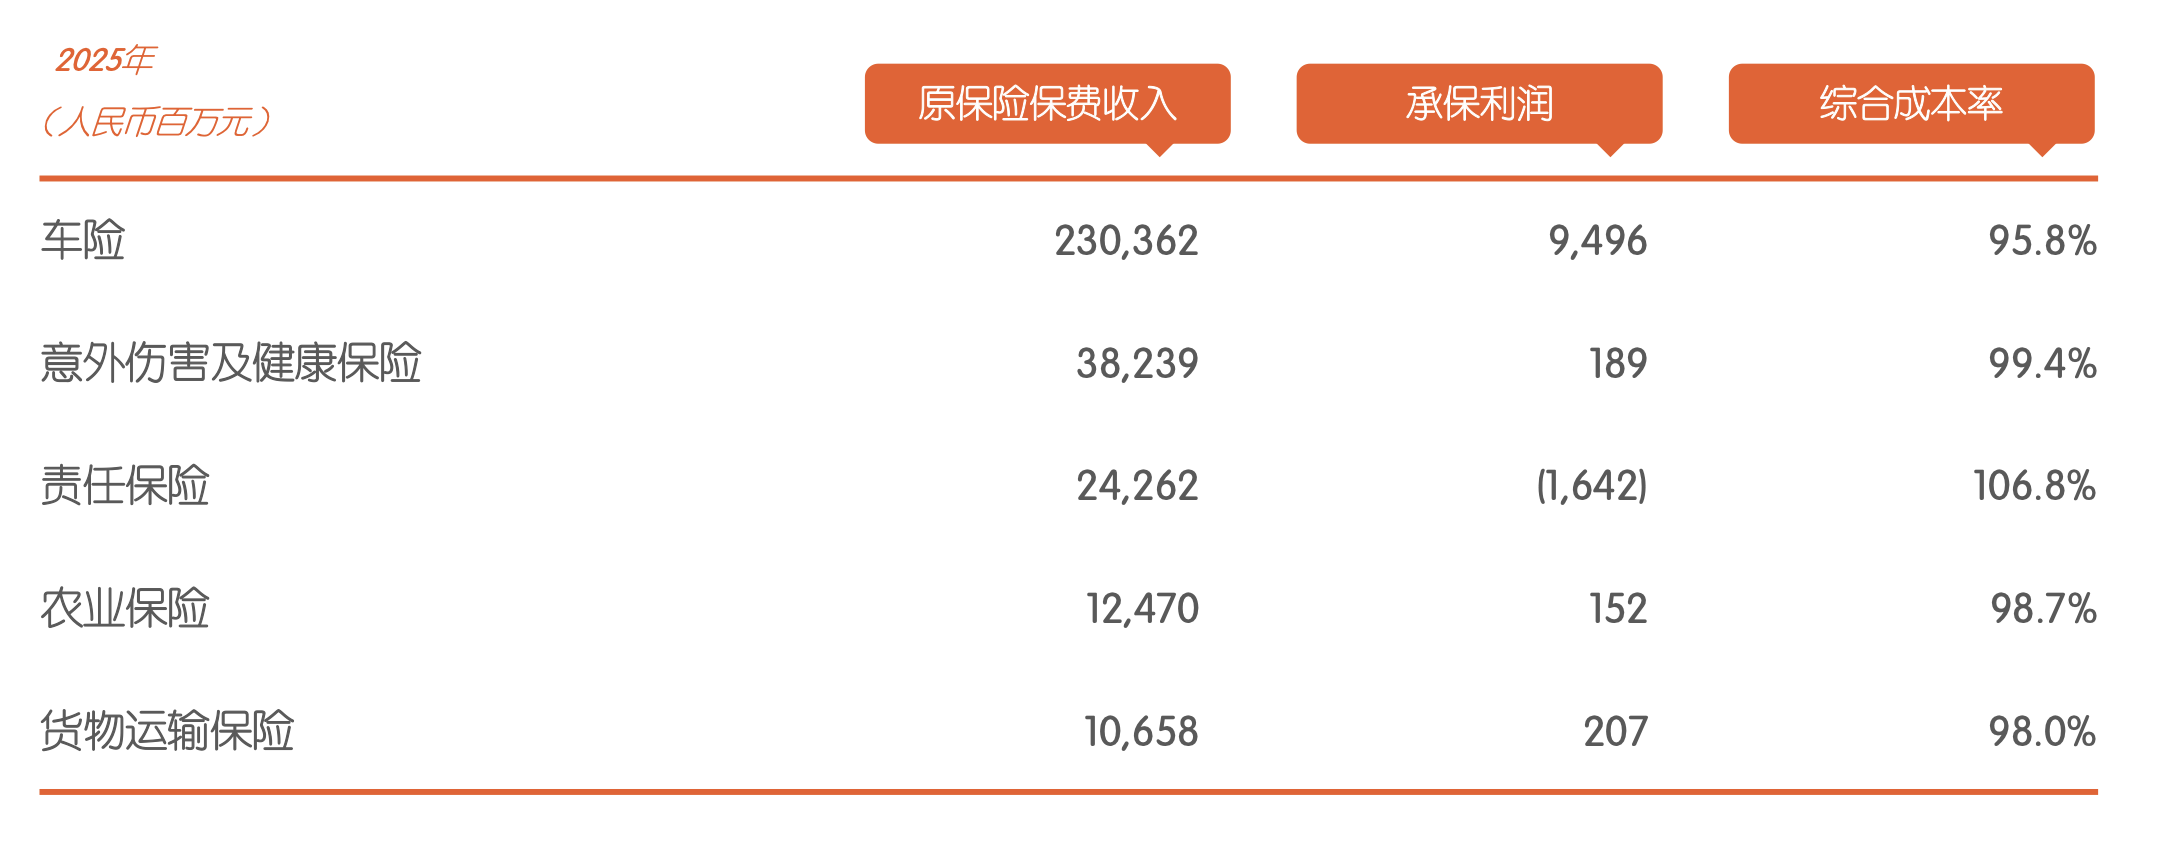
这意味着,平安面临的重点问题是在保费快速增长后持续稳定赔付表现,特别是跨境电商和高价值制造业货物运输,风险既包括自然灾害和交通事故,也涉及仓储、转运及跨境物流节点。新政强调全链条保障和动态监测,为其数字化能力提供了进一步应用空间。
中国太保(601601)的优势更多体现在航运专业化组织与海事风险服务,太保产险设有航运保险事业营运中心,经营范围包括船舶险、货运险、海上能源险及海事担保、代理查勘理赔服务。其2025年发布的航运数据采购公告提出,引入船舶自动识别系统(AIS)、航迹、海事检查、气象和高风险水域数据,建立船舶位置监测、风险预警及内河船舶评估模型。
随着《指导意见》鼓励船级社、保险机构共同开展风险减量服务,太保现有的专业化组织和数据投入,有望向绿色船舶改装、智能航行及高价值海工装备延伸。对其而言,关键在于将技术监测转化为更准确的承保报价和更低的事故损失。
阳光货运险承保亏损,船东互保拓展海外网络
在大型险企之外,货运险的承保盈利分化更为直观。
阳光保险(06963)年报显示,2025年阳光财险货物运输险原保费收入27.03亿元,同比增长9.2%;综合成本率为104.8%,虽然同比下降1.1个百分点,仍产生1.26亿元承保亏损。保费增长与承保亏损并存,显示货运保险并非规模越大、利润就越高。
元股证券:ygzq.hk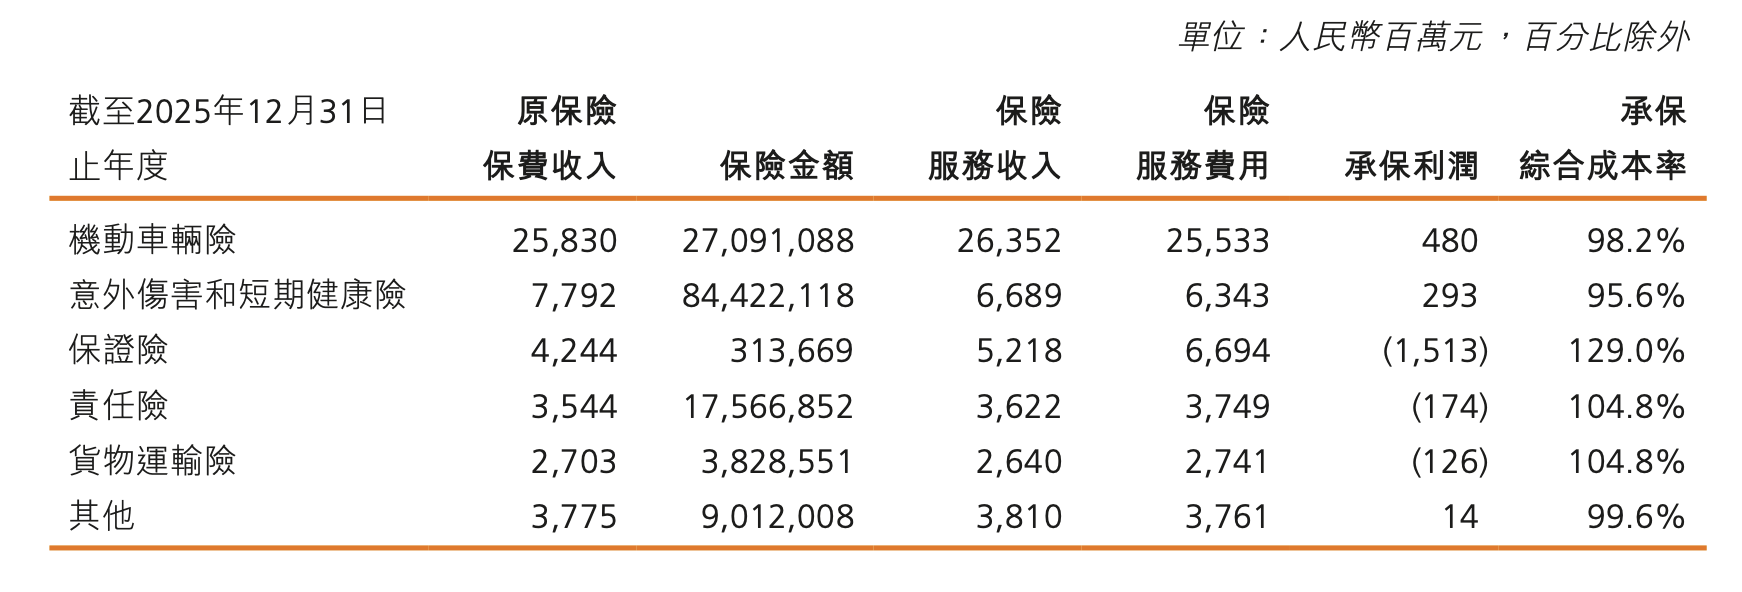
在新规要求加强承保效益考核、规范经纪招投标行为的背景下,阳光等机构需要在业务来源、费率与风险选择之间重新寻求平衡。文件明确要求境内航运险招投标使用已依法备案的条款和费率,保险经纪公司不得借“专属产品”变相修改报价,也有助于压缩不规范的价格竞争空间。
中国人寿财险同样设有航运保险运营中心,但其2025年度信息披露报告中,保费排名前五位的险种仍以车险、农险、责任险、意外险和健康险为主。对专业资源已经具备、航运业务尚未形成突出规模的机构而言,新政提供了扩大业务覆盖的方向,同时也提高了专业队伍和海外服务投入的要求。
在船东责任风险方面,中国船东互保协会是另一支重要力量。协会披露,截至2026年2月20日,保赔险入会船舶2199艘、总吨位约1.048亿总吨;其在145个国家和地区设有490家通讯代理。此次文件明确支持协会发起设立并运营香港船东互保协会,并鼓励保险机构与船东互保协会共同建设海外服务网络。这有望进一步增强中资航运企业在境外事故处理、理赔协调和法律服务方面的支撑。
航运保险竞争升级,承保效益与海外理赔成关键
《指导意见》对行业的影响并不局限于新增险种,面对一艘远洋船舶,保险公司既要评估船龄、船型、航区和燃料系统,也要在发生事故后协调海外查勘、救助、法律和赔付;对新兴绿色、智能船舶,还要不断积累新的损失数据,更新费率和承保条件。
手机股票配资为此,文件一方面鼓励共保和再保险分散大额风险,另一方面支持通过船舶自动识别系统、卫星遥感等技术提前预警,并支持在关键物流节点布局海外服务网点。在承保前端,标准条款和人民币结算有利于降低交易成本;在事故后端,海外理赔网络决定了保障能否真正兑现。
《指导意见》的出台配资账户如何加仓,为航运保险行业拓展了新的发展空间,也对保险公司的专业经营能力提出了更高要求。随着绿色船舶、智能航运和跨境贸易不断催生新的保障需求,行业竞争将进一步从保费规模延伸至风险识别、产品定价、承保能力和海外服务等环节。对于货运险规模已居全球第一的中国市场而言,如何将庞大的航运和贸易需求转化为自主定价能力、国际规则影响力和全球服务优势,将成为行业下一阶段发展的重要方向。
配资操盘账户开户提示:本文来自互联网,不代表本网站观点。
- 上一篇:华福证券 兆易创新与安波福达成战略合作
- 下一篇:没有了
相关文章
大盘行情指数走势
推荐资讯