2026年6月,在大连达沃斯,曾毓群对固态电池技术成熟度给出了一个直白的回答:按1到9级的技术成熟度划分,固态电池目前处于第4级——刚完成实验室小型样品的原理验证。这意味着从第4级到规模量产的第9级,通常需要5到8年的时间。

同年,比亚迪在重庆璧山启动了20GWh硫化物全固态量产线建设;9月1日起,固态电池免征消费税;一季度,全国有25个固态电池项目密集签约开工,总投资超350亿元。A股市场上,一只做磷化铟的公司被归入“固态电池”概念,市盈率高达839倍。
尽管有人认为固态电池技术还早,但实际投资和政策支持已经在加速推进。读懂这一现象,只需关注三方面:一份中报、一张成本表,以及830吨硫化锂的有效产能。
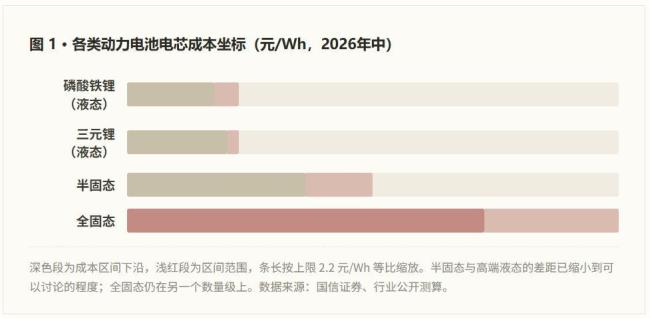
第4级指的是实验室原理验证阶段,而第9级是通过实际应用考验。从第4级到第9级,主要挑战在于良率、成本和产业链。全固态电芯的成本为1.6至2.2元/Wh,磷酸铁锂则为0.39至0.5元/Wh,相差3到5倍。全固态电池的综合良率只有60–70%,液态电池已超过94%。硫化物电解质生产环境要求极高,现有液态产线90%无法复用,单GWh设备投资15–18亿元,是液态产线的8到12倍。
元股证券:ygzq.hk半固态电池的成本接近液态电池,0.8–1.1元/Wh,仅比高端液态贵两三成。因此,2026年市面上的“固态电池车”几乎全是半固态。GB/T 43568-2026国标规定,目前没有一款量产车达到全固态标准。
配资官方开户技术处在第4级的公司,报表通常难看。收入来自旧业务,成本来自新业务,固态含量越高,当期报表越难看。因此,PE指标在这一板块并不适用,关键在于资金流向。
27家核心样本公司的中报显示,利润增长几乎全部来自液态锂电池的超级景气。年初至今涨幅为正的只有5家,其中四家的上涨与固态电池无关。第五家的驱动是液态锂电的景气,而这正是固态电池要终结的东西。
毛利率提升最猛的四家公司分别是赣锋锂业、天赐材料、多氟多和翔丰华,它们的主业都是固态电池的替代对象。这表明,产业化的常识是“技术成熟、成本下降、放量替代”,但在位者的现金流越好,切换意愿越低。
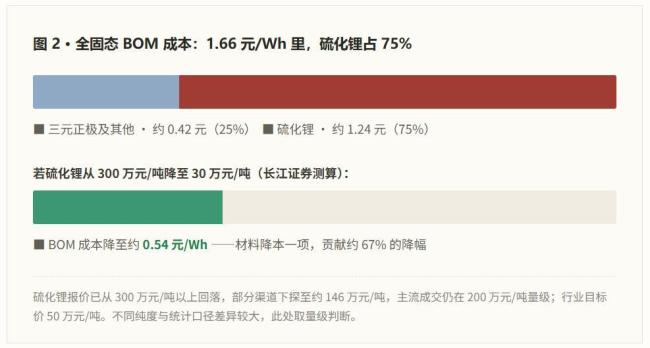
全固态电池的成本结构中,硫化锂占总成本的一半到三分之二。全球2026年的硫化锂有效产能仅为830吨,导致三个环节互相等待,形成死锁。政策虽然给予大力支持,但这些措施主要改善的是报表的成本侧,未能解开死锁。
未来三年的剧本大致如下:2026年下半年,液态电池继续繁荣,固态电池报表依旧难看;2027年,全固态示范装车,真正的定价节点到来;2028年,830吨硫化锂能否变成8000吨,成为关键;2030年,成本平价的第一次检验,行业共识是全固态电池成本降至约1元/Wh,全球渗透率预计9%。
了解这一进程的关键在于关注硫化锂的月度产量、上海洗霸的在建工程、财报中固态收入的单独列出以及电池厂硫化锂自产线的投产公告布林线上轨。
配资操盘账户开户提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
推荐资讯